

 Giải trí
 Âm nhạc
 Phim
 Họ đã nói
 Đời sống
 Công nghệ
 Sức khoẻ
 Xã hội
 Du lịch
 Văn hóa
 Triển lãm
 Góc của chữ
 Kết nối bạn đọc
 Thể thao
 Việt Nam
 Thế giới
 HÀNH TRÌNH TỪ TRÁI TIM!
 Tủ sách Diên Vĩ

Người trẻ và bài toán ‘lương vừa về đã hết’
Thông báo lương vừa “ting” một tiếng, cảm giác nhẹ nhõm lập tức xuất hiện. Sau một tháng làm việc, cuối cùng cũng có thể tự thưởng cho mình một bữa ăn ngon, mua món đồ đã thích từ lâu hay đơn giản là rủ bạn bè đi cà phê. Thế nhưng, chỉ vài tuần sau, số dư tài khoản lại khiến nhiều người phải thốt lên: “Ủa, tiền đi đâu hết rồi?”
Lương vừa về, tiền đã có sẵn những “địa chỉ” để đi
Không phải lúc nào việc hết tiền cũng bắt nguồn từ những khoản mua sắm lớn. Với người trẻ, tiền lương thường được chia nhỏ cho rất nhiều nhu cầu khác nhau. Tiền nhà, tiền điện, nước, xăng xe, internet, điện thoại là những khoản cố định gần như không thể cắt giảm. Sau đó là tiền ăn uống, cà phê, gặp gỡ bạn bè, mua sắm, xem phim, du lịch hay các dịch vụ đăng ký định kỳ.
Tiền lương được chia nhỏ để chi trả cho những nhu cầu khác nhau – Nguồn: Pexels
Đáng chú ý hơn là những khoản chi rất nhỏ nhưng xuất hiện liên tục. Một ly cà phê 40.000 đồng, một lần đặt đồ ăn thêm vài chục nghìn, một chuyến xe công nghệ, một món đồ “thấy dễ thương nên mua”, hay vài lần mua sắm trực tuyến tưởng như không đáng kể. Nhưng khi cộng lại, những khoản tiền nhỏ ấy có thể tạo thành một con số không hề nhỏ vào cuối tháng. Vấn đề nằm ở chỗ chúng ta thường nhớ rất rõ những khoản chi lớn nhưng lại dễ quên những khoản chi nhỏ.
“Tự thưởng” sau những ngày làm việc căng thẳng
Tự thưởng mỹ phẩm cho bản thân sau nhiều ngày làm việc mệt mỏi – Nguồn: NVCC
Tuy nhiên, khi “tự thưởng” trở thành một phản xạ sau mỗi lần căng thẳng, chi tiêu có thể nhanh chóng vượt khỏi kế hoạch. Bên cạnh đó là FOMO – nỗi sợ bỏ lỡ. Bạn bè đi ăn ở một quán mới, mạng xã hội liên tục xuất hiện những món đồ đang “viral”, một chương trình khuyến mãi chỉ còn vài giờ hay một chuyến du lịch được nhiều người chia sẻ. Không muốn mình là người đứng ngoài cuộc, nhiều người sẵn sàng xuống tiền dù ban đầu khoản chi đó không nằm trong kế hoạch.
Thanh toán càng tiện, cảm giác “mất tiền” càng ít
Sự phát triển của thanh toán không tiền mặt cũng góp phần thay đổi cách con người cảm nhận việc chi tiêu. Ngày trước, khi phải lấy tiền mặt từ ví, người ta dễ nhận thấy số tiền của mình đang vơi đi. Còn hiện nay, chỉ cần vài thao tác trên điện thoại, một khoản tiền đã được chuyển đi.
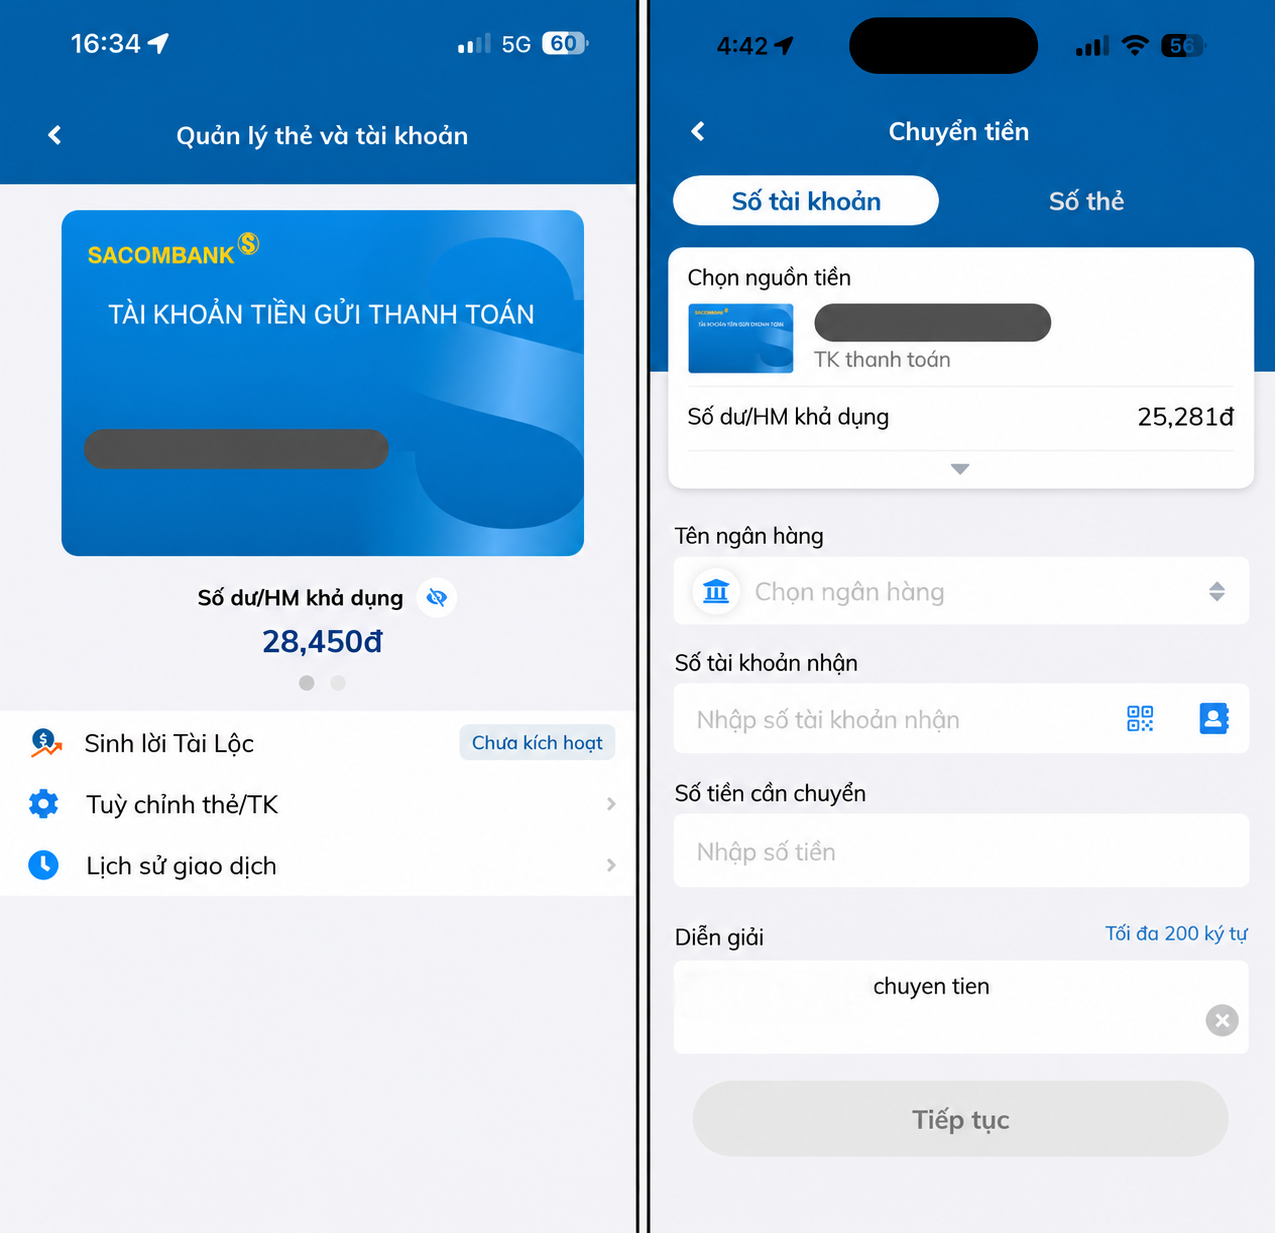
Tài khoản ngân hàng của một người trẻ khi chưa đến cuối tháng nhưng số dư đã gần như cạn kiệt, phản ánh tình trạng “lương vừa về đã hết” – Nguồn: MXH Duyên Dáng Việt Nam
Không cần đếm tiền, không cần mở ví, thậm chí đôi khi không cần suy nghĩ quá lâu. Sự tiện lợi này rất tốt cho cuộc sống, nhưng cũng khiến một số người chi tiêu dễ dàng hơn mức họ nhận ra. Đến cuối tháng, khi nhìn lại lịch sử giao dịch, nhiều người mới bất ngờ vì tổng số tiền đã dành cho những khoản “chỉ vài chục nghìn”.
Chia lương trước khi tiền kịp “biến mất”
Một trong những cách đơn giản để kiểm soát tình trạng này là đừng chờ cuối tháng mới xem mình còn bao nhiêu tiền. Ngay khi nhận lương, có thể chia tiền thành các nhóm rõ ràng: chi tiêu thiết yếu – tiết kiệm – hưởng thụ – dự phòng. Nhóm thiết yếu dành cho tiền nhà, ăn uống, đi lại và các khoản bắt buộc. Một phần được chuyển ngay sang tiết kiệm, thay vì chờ đến cuối tháng còn bao nhiêu mới tiết kiệm.
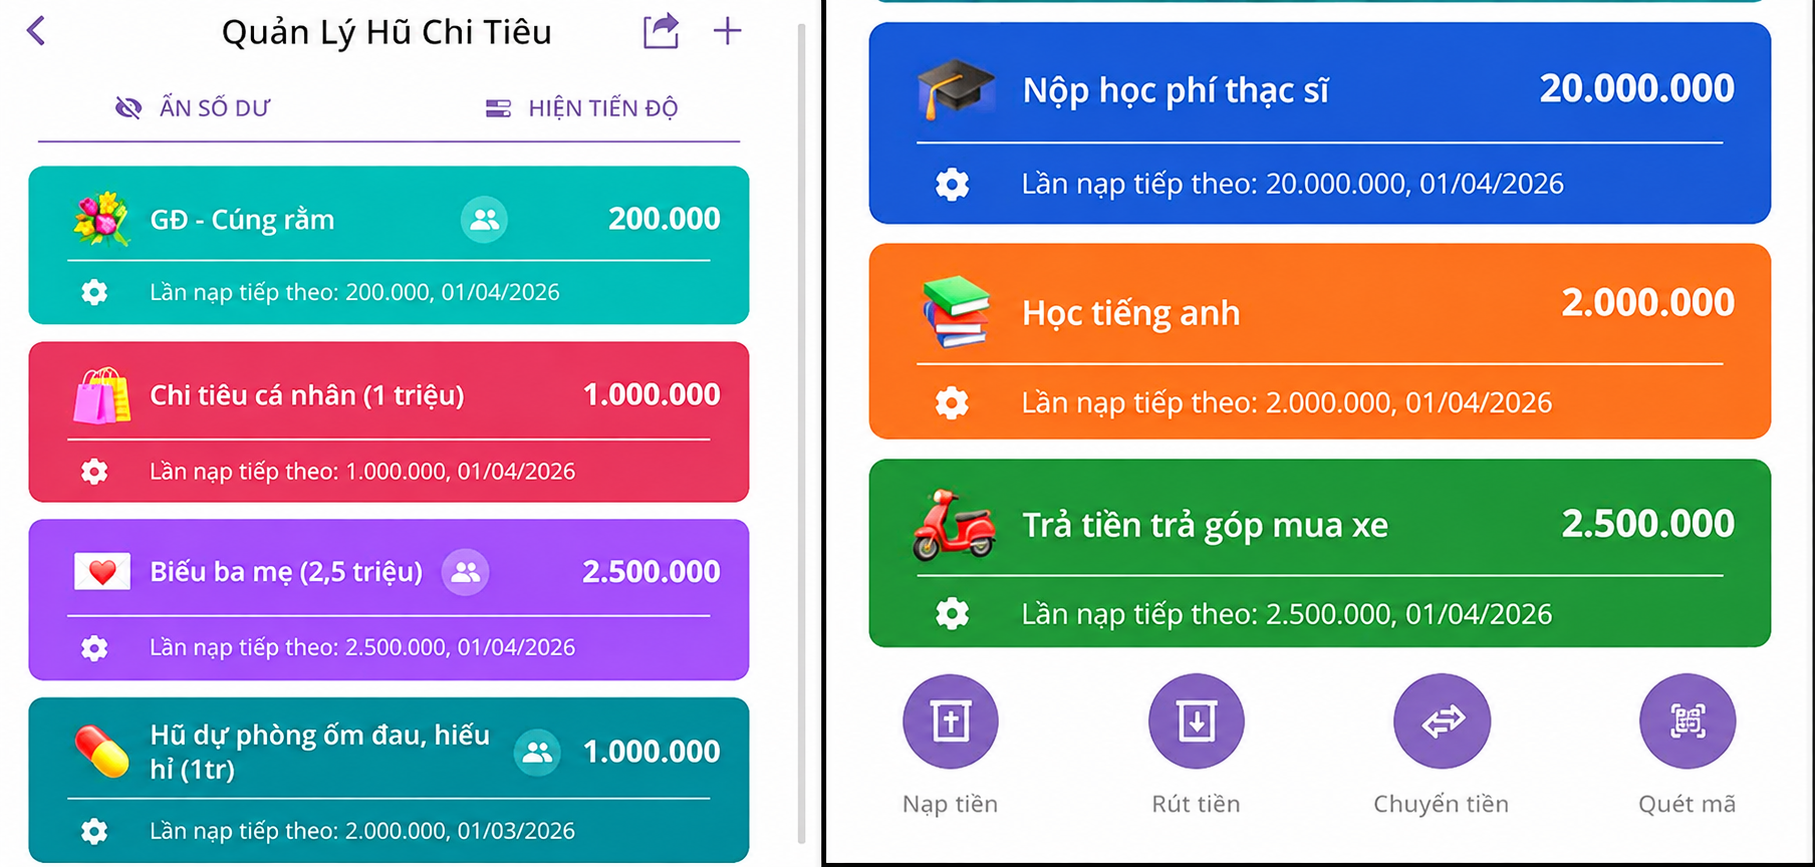
Chia lương thành các hũ nhỏ để tiện quản lý chi tiêu trên một ứng dụng ngân hàng số – Nguồn: MXH Duyên Dáng Việt Nam
Tiếp đó là khoản dành cho hưởng thụ. Điều này quan trọng bởi quản lý tài chính không có nghĩa là phải cắt bỏ hoàn toàn những niềm vui cá nhân. Người trẻ vẫn có thể đi ăn, uống cà phê, mua sắm hay đi du lịch, miễn là những khoản này nằm trong giới hạn đã đặt ra. Cuối cùng là quỹ dự phòng cho những tình huống bất ngờ như sửa xe, mua thuốc, thất nghiệp trong thời gian ngắn hoặc những khoản phát sinh ngoài kế hoạch. Cách chia này giúp mỗi đồng tiền có một “nhiệm vụ” cụ thể ngay từ đầu tháng.
Không phải kiếm được bao nhiêu, mà giữ lại được bao nhiêu
Một mức lương cao chưa chắc đồng nghĩa với một tình hình tài chính tốt. Khi thu nhập tăng, nếu nhu cầu và mức chi tiêu cũng tăng theo, cảm giác thiếu tiền vẫn có thể xuất hiện. Hôm nay có thể than “lương 10 triệu không đủ”, nhưng khi thu nhập lên 15 hay 20 triệu, nếu không thay đổi cách quản lý, câu chuyện “lương vừa về đã hết” vẫn có thể lặp lại. Bởi vậy, bài toán tài chính cá nhân không chỉ nằm ở chuyện kiếm được bao nhiêu tiền, mà còn nằm ở việc quản lý được bao nhiêu tiền và biết tiền của mình đang đi đâu.

Bình luận bài viết (0)
Bạn cần đăng nhập để bình luận.

Một đêm ‘Nghĩa tình Phương Nam’, triệu tấm lòng cùng viết tiếp ước mơ cho trẻ mồ côi
Một lớp bảo vệ, một bài học cho hôm nay
Săn sale có thật sự tiết kiệm?
Sau tiếng trống tan trường là những bài kiểm tra không báo trước


‘Trung thu cho em’ và những trang sách mới cho một thư viện nhỏ

Match Day: Khi những bác sĩ trẻ chọn nơi mình thuộc về

Để không ai phải đi qua ‘khoảng tối’ một mình

Còn đâu những ngày khai trường xưa, nỗi trăn trở hôm nay
Cảm ơn bạn đã đăng ký.
Chúng tôi rất vui khi có bạn đồng hành cùng hành trình lan tỏa những điều tích cực.
Khám phá ngay để bắt đầu trải nghiệm những tính năng tuyệt vời dành riêng cho bạn!


Chưa có bình luận.